
Locataire ou propriétaire : qui est responsable de ces 5 problèmes locatifs courants ?
4 février 2025
Lorsqu’un problème survient dans un logement loué, il n’est pas toujours évident de savoir qui doit payer les réparations. Comparateur.be vous explique qui est responsable dans cinq situations fréquentes.
Entretien : les petites réparations sont généralement à charge du locataire.
Gros travaux : les défauts structurels sont le plus souvent à charge du propriétaire.
Assurance : votre assurance habitation peut intervenir dans certains cas, selon les garanties prévues par votre contrat.
Qui est responsable en cas de dégâts dans un logement ?
La responsabilité dépend avant tout de l’origine du problème. Un défaut lié au bâtiment reste généralement à charge du propriétaire, tandis que les dégâts causés par une mauvaise utilisation ou un manque d’entretien relèvent souvent de la responsabilité du locataire. Selon les circonstances, votre assurance habitation peut également intervenir.
Comparez les assurances habitation
Protéger votre logement sans payer trop cher ? Comparez les assurances habitation et choisissez la formule adaptée à votre logement et à votre situation.
1. Des moisissures apparaissent dans le logement
La présence de moisissures ne signifie pas automatiquement que le propriétaire est responsable. Si elles sont causées par un problème d’humidité, une infiltration ou un défaut du bâtiment, le propriétaire doit généralement effectuer les réparations.
En revanche, si les moisissures résultent d’un manque d’aération ou d’un chauffage insuffisant, le locataire peut être tenu responsable.
Une assurance habitation n’intervient pas automatiquement en cas de dégâts causés par des moisissures. Une éventuelle indemnisation dépend de l’origine du sinistre et des garanties prévues par le contrat. Il est donc essentiel d’en déterminer d’abord la cause.
2. Vos voisins provoquent des nuisances
Le propriétaire doit veiller à ce que les occupants puissent profiter normalement de leur logement. Si les nuisances proviennent d’autres locataires du même immeuble, il peut intervenir auprès d’eux. En revanche, lorsque les nuisances proviennent de voisins extérieurs à l’immeuble, son intervention n’est pas toujours possible. Selon la situation, vous pouvez contacter la commune ou la police.
Les nuisances de voisinage ne sont généralement pas couvertes par votre assurance habitation. En revanche, une assurance protection juridique peut, dans certains cas, intervenir pour vous assister en cas de litige.
3. Une tempête endommage votre barbecue ou votre mobilier de jardin
Les dégâts causés par une tempête à un barbecue, à du mobilier de jardin ou à d’autres objets mobiles ne sont pas toujours couverts automatiquement.
Certaines assurances habitation les couvrent, tandis que d’autres exigent une garantie complémentaire. Vérifiez donc toujours si vos biens extérieurs, y compris votre serre et votre jacuzzi, sont repris dans votre contrat.
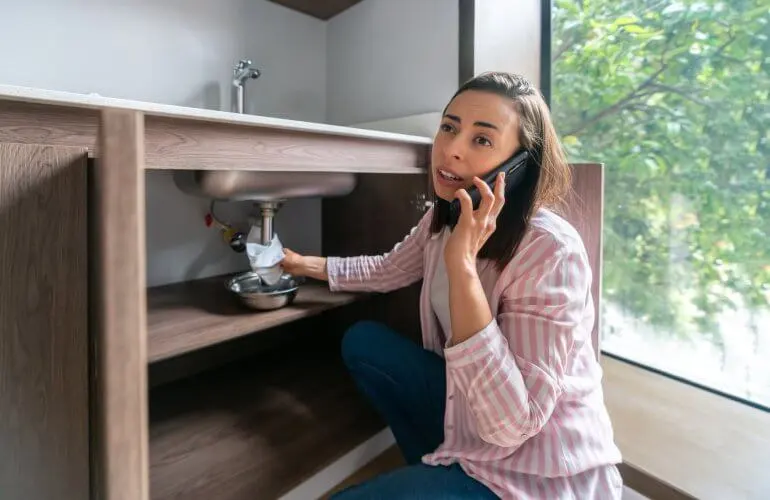
4. Vos toilettes sont bouchées
Dans la plupart des cas, des toilettes bouchées relèvent des petites réparations à charge du locataire. Selon le Décret wallon relatif au bail d’habitation, vous devrez dans ce cas, payer les frais de réparation au plombier.
Si le problème est dû à une mauvaise utilisation, le locataire devra payer les frais de débouchage. En revanche, lorsqu’il s’agit d’un défaut technique, d’une canalisation défectueuse ou d’un vice du bâtiment, la réparation incombe généralement au propriétaire.
Une assurance habitation n’intervient normalement pas pour un simple débouchage.
5. Vos enfants endommagent la plaque de cuisson
Si vos enfants rayent ou endommagent la plaque de cuisson, vous êtes généralement responsable en tant que locataire.
Lorsqu’une plaque vitrocéramique ou à induction est fissurée, certaines assurances habitation peuvent intervenir via la garantie bris de vitres. Cette couverture dépend toutefois des conditions de votre contrat. Toutes les compagnies ne considèrent pas une plaque de cuisson comme un élément couvert par cette garantie.
Pourquoi une assurance habitation reste importante ?
Une assurance habitation ne couvre pas uniquement les dégâts causés par un incendie. Selon votre contrat, elle peut également intervenir en cas de dégâts des eaux, de tempête, de bris de vitres ou de responsabilité locative.
Les garanties diffèrent toutefois d’un assureur à l’autre. Comparez donc non seulement les primes, mais aussi les couvertures, les franchises et les exclusions. Comparez les assurances habitation et trouvez la formule qui correspond le mieux à votre situation.
Comparez les assurances
Vous recherchez l’assurance adaptée aux meilleures conditions ? Comparez facilement différentes assurances et choisissez la formule qui correspond à votre situation et à votre budget.