Quel prêt devez-vous contracter pour financer la construction de votre piscine?
24 juin 2022
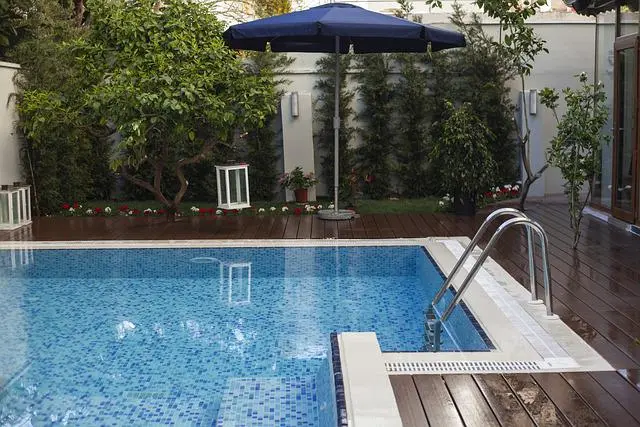
Vous rêvez depuis quelque temps d’une piscine dans votre jardin, mais vous ne disposez pas du budget nécessaire pour la payer immédiatement ? Un prêt peut être une solution. Découvrez quelle formule de crédit convient le mieux à votre projet.
Prêt classique : une solution simple sans garantie hypothécaire
Prêt hypothécaire : un taux plus avantageux, mais des frais de notaire
Réutilisation : réemprunter le capital déjà remboursé avec des frais limités
Meilleur choix : dépend de votre situation financière et du coût total du crédit
Quel prêt choisir pour financer la construction de votre piscine ?
Pour la construction d’un étang de baignade, il faut prévoir un budget de 20 000 à 40 000 euros. Pour une piscine, le coût s’élève généralement à 50 000 à 60 000 euros. Une formule intermédiaire coûte environ 25 000 euros. Pensez à un conteneur transformé en bassin de baignade avec système de filtration et de chauffage.
Ces installations représentent donc un investissement important, mais vous les préférez peut-être à plusieurs voyages à l’étranger. Si vous souhaitez contracter un crédit pour financer votre projet, plusieurs possibilités s’offrent à vous.
Trouvez un crédit adapté
Vous cherchez un crédit pour financer votre projet ? Les taux d’intérêt et les conditions varient d’un crédit à l’autre. Comparez les crédits à la consommation et découvrez vos options.
Le financement classique
Vous pouvez opter pour un prêt classique. La banque vous accorde alors un crédit avec peu de formalités. Vous remboursez ensuite le montant emprunté selon les mensualités convenues.
Par exemple, chez Belfius, il est possible de contracter un prêt de 40 000 euros au taux de 4,15 %, remboursable en 60 mensualités de 737,98 euros. Au terme du crédit, vous aurez payé 4 278,80 euros d’intérêts en plus du capital emprunté de 40 000 euros.
Le prêt hypothécaire
Vous pouvez également choisir un prêt hypothécaire. Dans ce cas, vous accordez à la banque une garantie hypothécaire, par exemple sur votre habitation. Si vous ne remboursez pas correctement votre prêt, la banque peut vendre le bien afin de récupérer le montant restant dû.
En principe, ce type de crédit est plus avantageux, car la banque bénéficie d’une garantie supplémentaire. Vous pouvez par exemple emprunter à un taux de 2,20 %. Pour un crédit de 40 000 euros sur cinq ans, cela représente 60 mensualités de 704,23 euros. À la fin du remboursement, vous aurez payé 2 253,91 euros d’intérêts en plus du capital emprunté de 40 000 euros.
Attention : un prêt hypothécaire doit être établi par acte notarié. Cela entraîne des frais supplémentaires. Dans les conditions actuelles, ces frais sont supérieurs à l’avantage procuré par un taux d’intérêt plus bas.
La réutilisation du crédit hypothécaire
Il existe toutefois une autre possibilité si vous avez contracté un crédit hypothécaire il y a plusieurs années et que vous en avez déjà remboursé une partie importante.
Vous pouvez réemprunter le capital déjà remboursé sans devoir faire inscrire une nouvelle garantie hypothécaire auprès d’un notaire. Vous devez uniquement tenir compte des frais de dossier facturés par votre banque, qui s’élèvent généralement à environ 500 euros.
Dans le cadre d’une réutilisation, le taux hypothécaire appliqué est celui en vigueur au moment de la nouvelle demande.
Cette possibilité est uniquement valable pour les nouveaux crédits conclus dans un délai de 30 ans après la signature du crédit hypothécaire initial.
Comparez et maximisez vos économies !
Des crédits hypothécaires aux assurances épargne : comparez les offres actuelles et découvrez immédiatement combien vous pouvez économiser