Combien vaut votre voiture en cas de perte totale et comment en maximiser l’indemnisation ?
25 février 2025
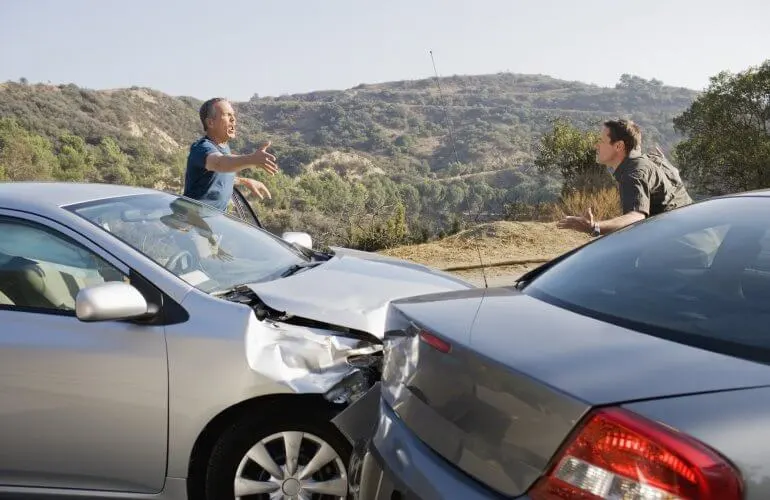
Votre voiture est déclarée en perte totale après un accident ? Comparateur.be vous informe combien l’assurance va encore vous rembourser — et s’il est possible d’obtenir une indemnisation plus élevée grâce à la bonne assurance.
Perte totale : votre voiture n’est plus réparable économiquement ou techniquement.
Indemnisation : le montant remboursé dépend de votre contrat d’assurance et de la valeur de votre voiture.
Assurance intelligente : certaines formules omnium permettent d’obtenir une indemnisation plus élevée.
Qu'est-ce qu'une perte totale ?
Lors d’une perte totale, votre voiture est tellement endommagée qu’une réparation n’est plus possible ou plus rentable.
Les assureurs distinguent généralement :
- la perte totale économique
- la perte totale technique
Dans le cas d’une perte totale économique, les frais de réparation dépassent la valeur du véhicule avant l’accident.
Dans le cas d’une perte totale technique, les dégâts sont si importants qu’une réparation sûre n’est plus possible.
Comparez les assurances auto
Vous cherchez une assurance auto plus avantageuse et mieux adaptée à vos besoins ? Comparez facilement différentes formules et choisissez l’assurance qui correspond à votre véhicule et à votre profil de conducteur.
Qui décide que votre voiture est en perte totale ?
Après un accident grave, votre assureur désigne généralement un expert indépendant. Celui-ci examine les dommages du véhicule et détermine s’il s’agit d’une perte totale.
L’expert rédige un rapport pour :
- une perte totale économique
- une perte totale technique
Vous n’êtes pas d’accord avec cette décision ? Vous pouvez alors demander une contre-expertise.
Si vous disposez d’une assurance protection juridique, une partie des frais de cette contre-expertise peut parfois être remboursée.
La personne qui paie l’indemnisation dépend de la responsabilité :
- Si vous êtes victime, c’est l’assurance RC du tiers responsable qui intervient.
- Si vous êtes en tort, vous ne recevrez une indemnisation que via une mini-omnium ou une full omnium.
Combien êtes-vous remboursé en cas de perte totale ?
Le montant que vous récupérez après une perte totale dépend des conditions prévues dans votre contrat d’assurance.
Les principaux facteurs sont :
- l’âge de votre voiture
- la formule d’assurance choisie
- la manière dont votre assureur détermine la valeur du véhicule
Les assureurs utilisent généralement l’un des deux systèmes suivants :
La valeur agréée |
Selon le système de la valeur agréée, vous convenez à l’avance avec l’assureur de la valeur de votre voiture.
Le calcul se base généralement sur :
- la valeur catalogue
- la valeur facturée du véhicule
L’assureur applique ensuite un pourcentage de dépréciation en fonction de l’âge de la voiture.
Le montant final détermine l’indemnisation reçue en cas de perte totale.
La valeur réelle ou valeur fonctionnelle |
Selon le système de la valeur réelle, l’assureur examine la valeur de marché de votre voiture juste avant l’accident.
L’expert détermine cette valeur sur la base :
- du marché de l’occasion
- de l’âge du véhicule
- du kilométrage
- de l’état général de la voiture
L’indemnisation est donc souvent plus faible pour les voitures plus anciennes.
Comment obtenir une indemnisation plus élevée en cas de perte totale ?
Une voiture neuve perd rapidement de la valeur. Rien qu’à cause de la TVA, sa valeur diminue immédiatement après l’achat.
En plus de cela, l’assureur applique chaque année une dépréciation.
Il est toutefois possible de mieux se protéger contre cette perte de valeur.
Certains assureurs proposent notamment :
- une valeur agréée majorée
- une garantie valeur à neuf
- une indemnisation pouvant atteindre 125 % de la valeur catalogue pendant les premières années
Cela est généralement prévu dans une assurance full omnium.
Grâce à cela, la valeur assurée de votre voiture reste plus élevée durant les premières années. Vous évitez ainsi une indemnisation trop faible en cas de perte totale peu après l’achat.
Quand une full omnium est-elle intéressante ?
Pour les voitures neuves ou récentes, une full omnium reste souvent le choix le plus intéressant.
Pour les voitures de moins de cinq ans, une full omnium est généralement la meilleure option, car leur valeur résiduelle reste élevée.
Avec une full omnium, vous êtes généralement assuré pour :
- les dégâts à votre propre véhicule
- le vandalisme
- le vol
- le bris de vitre
- les forces de la nature
- la perte totale après un accident en tort
Comparez toutefois attentivement les conditions entre assureurs. Voici les éléments pouvant fortement varier :
- la dépréciation
- la garantie valeur à neuf
- l’indemnisation maximale
Pourquoi il reste important de comparer
Les différences entre assurances auto sont importantes, surtout en cas de perte totale.
Comparez donc toujours :
- la prime
- la couverture en cas de perte totale
- les règles de dépréciation
- l’indemnisation maximale
Un assureur bon marché peut sembler attrayant, mais il rembourse souvent beaucoup moins après un accident grave.
Comparez les assurances
Vous recherchez l’assurance adaptée aux meilleures conditions ? Comparez facilement différentes assurances et choisissez la formule qui correspond à votre situation et à votre budget.