La rénovation totale est souvent sous-estimée au niveau financier: comment emprunter 300.000 euros?
12 mars 2026
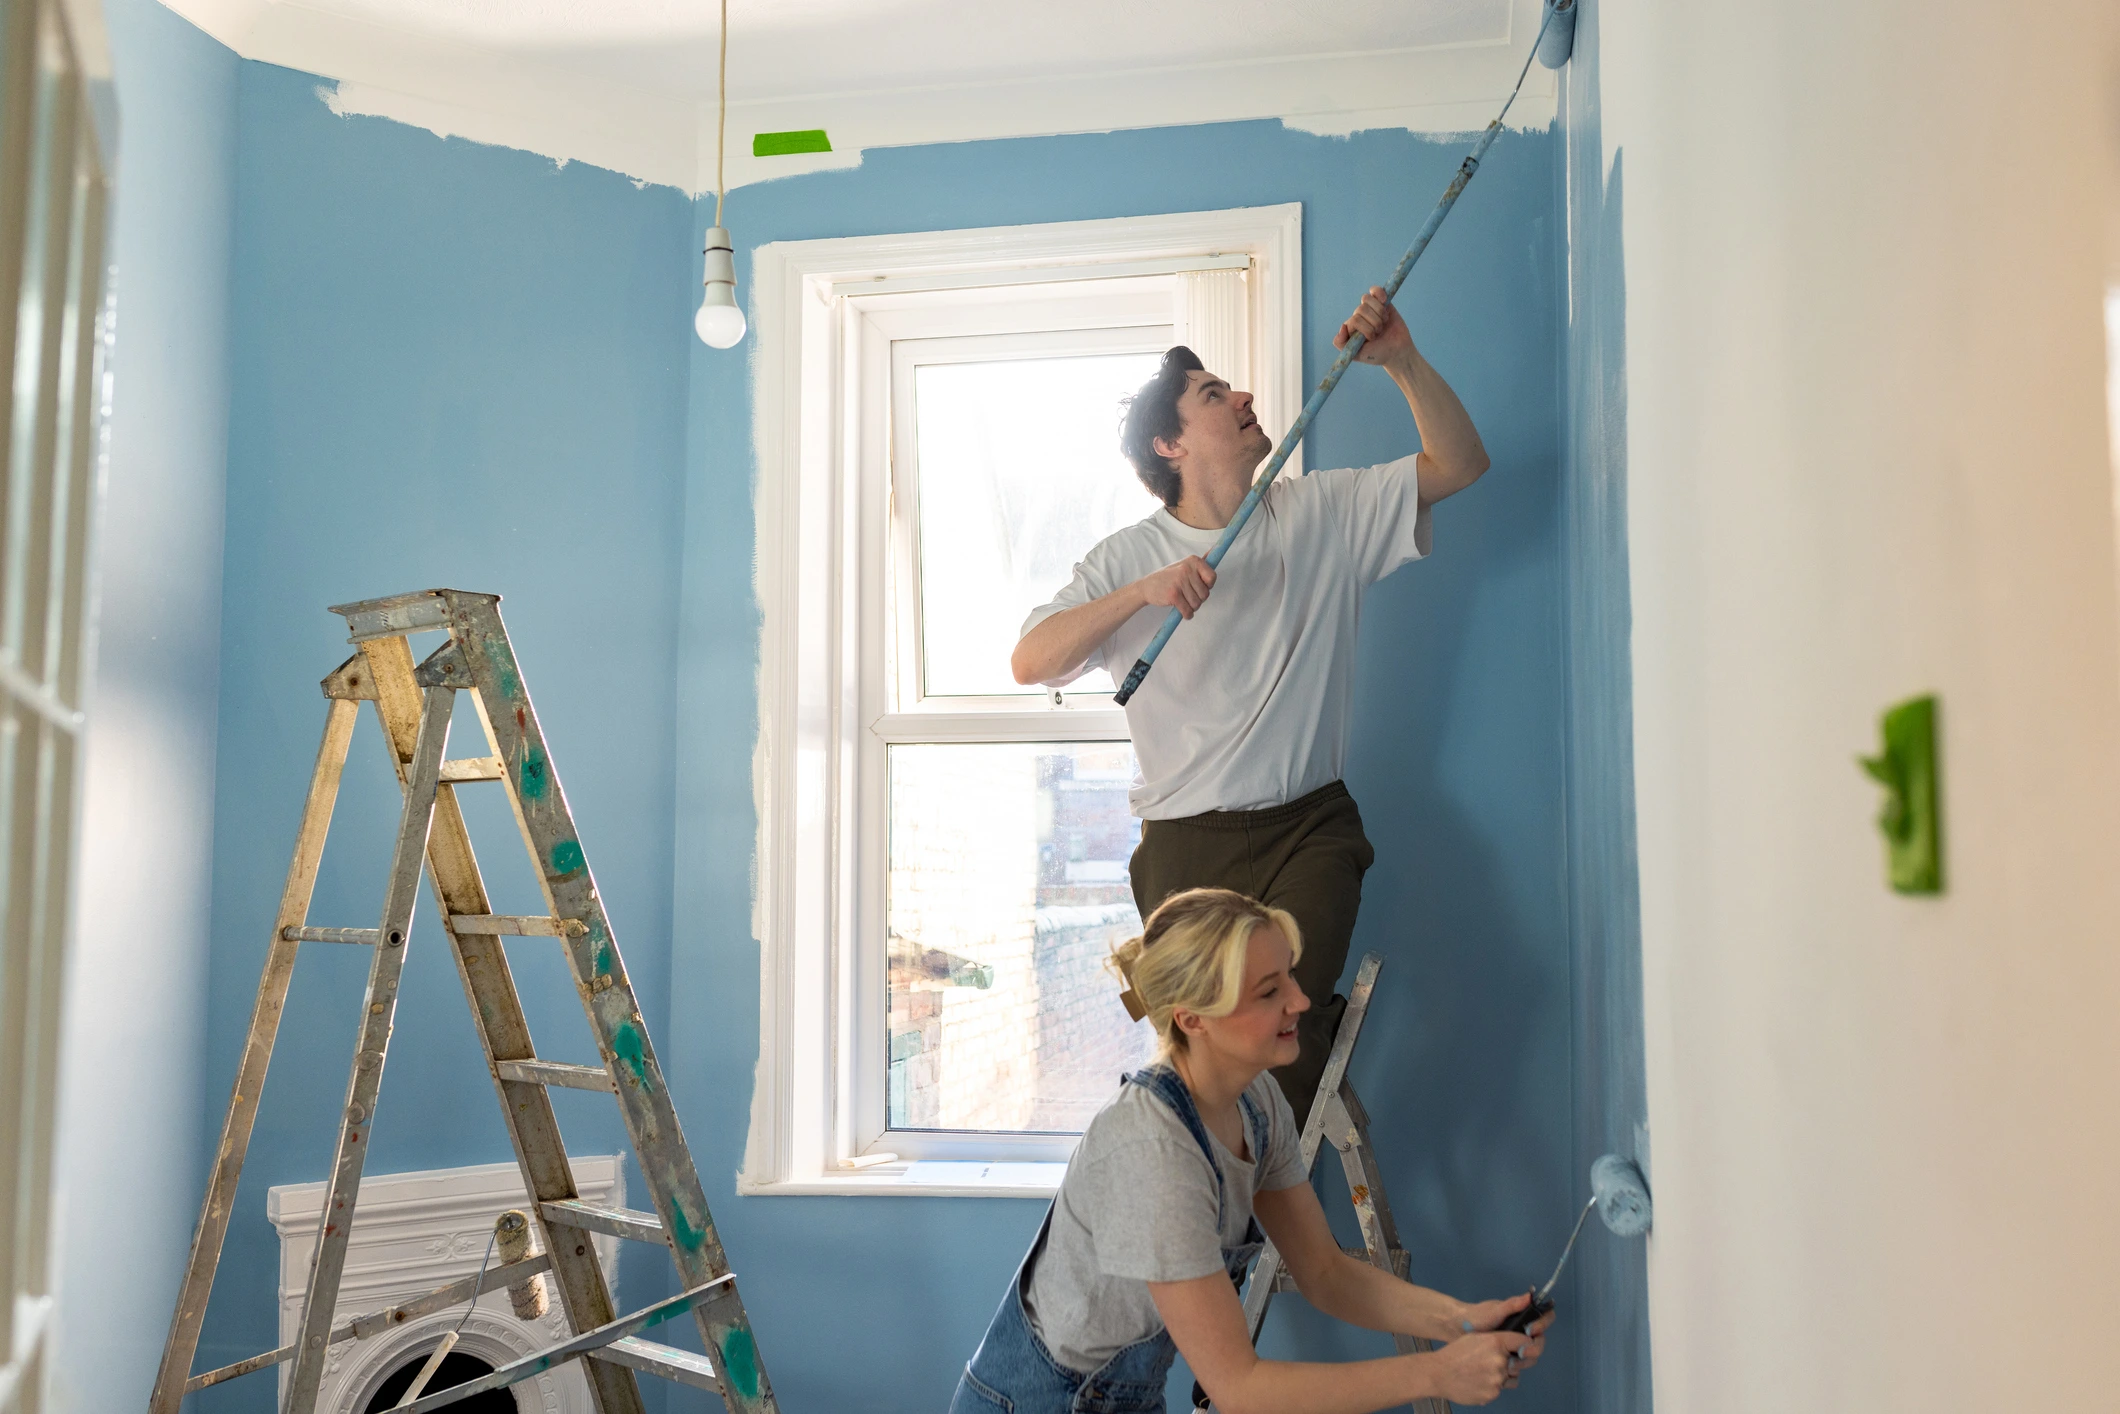
Une rénovation totale coûte aujourd’hui bien plus que ce que beaucoup de personnes imaginent. Pour une maison familiale moyenne, le budget atteint rapidement 300 000 euros. Comment financer un tel montant et quel type de prêt choisir ?
Coût de la rénovation totale : prévoyez environ 300 000 euros pour une maison familiale moyenne.
Prêt hypothécaire : la solution la plus adaptée pour financer une rénovation importante.
Frais supplémentaires : tenez compte des intérêts, des frais de dossier et des frais de notaire.
Optimisation du financement : combinez achat et rénovation ou réutilisez le capital déjà remboursé si possible.
La rénovation totale est souvent sous-estimée au niveau financier
Envisagez-vous de rénover entièrement votre habitation ? De nombreuses personnes sous-estiment le coût d’un tel projet. Pour la rénovation complète d’une maison familiale moyenne, il faut prévoir un budget d’environ 300 000 euros. Comment emprunter cette somme et quel sera le coût de votre prêt ?
Trouvez un crédit adapté
Vous cherchez un crédit pour financer votre projet ? Les taux d’intérêt et les conditions varient d’un crédit à l’autre. Comparez les crédits à la consommation et découvrez vos options.
Six Belges sur dix prévoient un budget inférieur à 150 000 euros pour rénover entièrement leur logement. C’est ce qui ressort d’une enquête réalisée au printemps 2026 par Livios, qui était jusqu’il y a peu la référence en Belgique en matière de construction et de rénovation.
Or, pour une rénovation complète répondant aux exigences énergétiques actuelles, il faut aujourd’hui compter entre 1 600 et 2 000 euros par mètre carré. Pour une maison familiale moyenne, cela représente un budget d’au moins 300 000 euros. Un budget inférieur à 150 000 euros ne suffit souvent que pour une rénovation partielle.
Comment emprunter un montant aussi important ?
Pour des travaux de rénovation plus modestes, par exemple pour un montant de 150 000 euros, vous pouvez contracter un prêt rénovation avec peu de formalités, c.-à-d. sans fournir de garantie hypothécaire. En revanche, un prêt rénovation sans garantie hypothécaire peut être plus coûteux qu’un prêt hypothécaire. De plus, ce type de prêt est généralement remboursé plus rapidement, par exemple sur dix ans.
Si vous souhaitez emprunter 300 000 euros ou davantage, vous devrez contracter un prêt hypothécaire. Celui-ci vous permet d’emprunter un montant plus élevé tout en étalant les remboursements sur une période plus longue, par exemple 20 ou 25 ans. Vous pouvez également bénéficier d’un taux d’intérêt plus avantageux grâce à la garantie hypothécaire. Il faut toutefois tenir compte des frais supplémentaires liés à ce type de crédit.
Quel est le coût d'un tel prêt ?
Chez Belfius, vous pouvez emprunter, en mars 2026, 150 000 euros sur dix ans au taux annuel effectif global de 4,45 %. Dans ce cas, votre mensualité s’élève à 1 544,59 euros. Le coût total des intérêts atteint 35 350,80 euros. Pour une maison familiale moyenne nécessitant une rénovation complète, ce montant reste toutefois insuffisant.
Un budget plus réaliste de 300 000 euros peut actuellement être emprunté à un taux fixe moyen de 4,11 % sur vingt ans. Il s’agit de la moyenne des dix meilleurs taux officiellement publiés à la fin du mois de février. Vous remboursez alors 1 823,41 euros par mois. Au total, vous remboursez 437 617,82 euros, dont 137 617,82 euros d’intérêts.
À cela s’ajoutent les frais liés au prêt hypothécaire. Vous devrez notamment payer jusqu’à 350 euros de frais de dossier à la banque ainsi qu’environ 8 346,52 euros de frais de notaire pour un emprunt de 300 000 euros. En principe, aucun apport personnel supplémentaire n’est nécessaire, surtout si vous avez déjà démontré auprès de cette banque que vous êtes un emprunteur fiable.
Peut-on réduire le coût du financement ?
Si vous achetez une habitation que vous souhaitez rénover immédiatement, il est généralement préférable de contracter un seul prêt hypothécaire couvrant à la fois l’achat et les travaux. Cette solution est souvent plus avantageuse que de financer la rénovation avec un prêt distinct. En effet, un prêt hypothécaire souscrit ultérieurement est souvent proposé à un taux d’intérêt plus élevé.
Si vous décidez de rénover plus tard et que vous avez déjà remboursé une partie importante de votre prêt hypothécaire, vous pouvez éventuellement réutiliser le capital déjà remboursé pour financer vos travaux. Vous empruntez alors au taux en vigueur à ce moment-là sans devoir passer une fois de plus chez le notaire. Vous devrez uniquement payer de nouveaux frais de dossier à la banque.
Si vous devez malgré tout contracter un second crédit hypothécaire pour financer votre rénovation, il est conseillé de vous adresser à la même banque que celle qui vous a accordé votre prêt immobilier. Vous ne pourrez pas réutiliser la garantie hypothécaire existante, mais il est parfois possible de financer les travaux via un mandat hypothécaire. Cette formule est généralement moins coûteuse qu’une nouvelle garantie hypothécaire, la banque ne prenant une garantie que si elle l’estime nécessaire.
Comparez et maximisez vos économies !
Des crédits hypothécaires aux assurances épargne : comparez les offres actuelles et découvrez immédiatement combien vous pouvez économiser